Control de la producción minera en el Virreinato del Perú
26/06/2026 - Actualizado: 20/08/2026
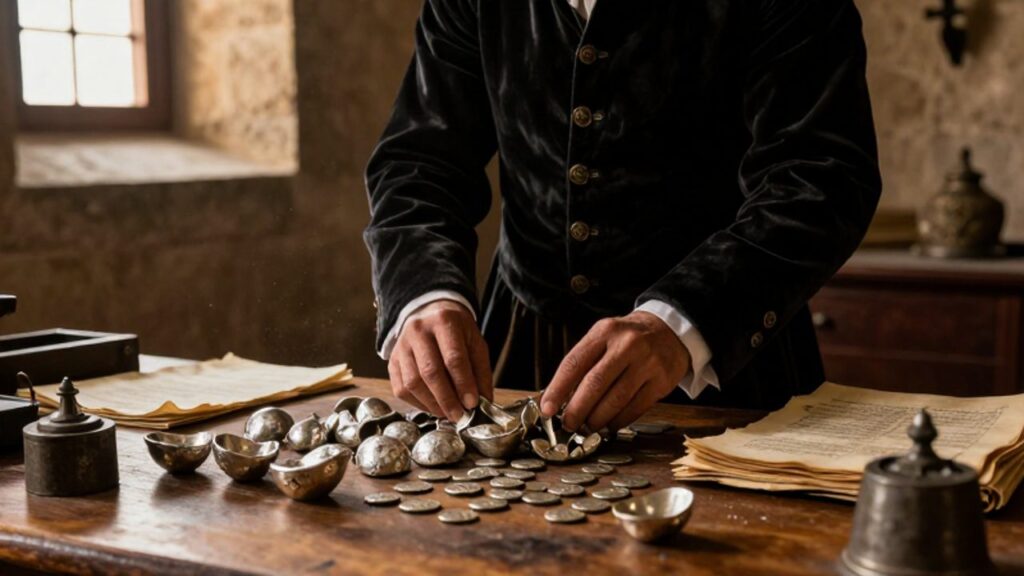
La actividad minera durante el Virreinato del Perú no fue solo una industria de extracción de metales, sino el eje central que sostuvo la economía y la estructura de poder de la Corona española en América. La producción de plata y oro, especialmente del cerro de Potosí (descubierto en 1545), financiaba la administración colonial y sostenía las rutas comerciales hacia Europa, convirtiéndose en el principal motor de la producción de plata del Virreinato del Perú.
En este artículo, exploraremos cómo se organizó este complejo sistema de control, analizando el papel de las autoridades coloniales, las instituciones de fiscalización, la inversión de capital privado y, fundamentalmente, el sistema de explotación de la mano de obra que permitió la magnitud de estas operaciones.
- El papel de la Corona Española y la gestión de recursos
- Las instituciones de supervisión y fiscalización
- Los dueños de las minas y la inversión de capital
- El sistema de explotación de la mano de obra
- Riesgos y limitaciones del modelo de control colonial
- Preguntas frecuentes sobre la minería virreinal
El papel de la Corona Española y la gestión de recursos
Bajo el ordenamiento jurídico de la época, la propiedad de los metales preciosos descubiertos en los territorios americanos pertenecía exclusivamente a la Monarquía Española. Este principio de propiedad estatal permitió a la Corona establecer un marco legal de concesiones y regulaciones para asegurar que la riqueza fluyera de manera constante hacia la metrópoli.
Aunque el Rey no participaba en las labores técnicas de extracción, el control se ejercía a través de una jerarquía administrativa. El Virrey, como máxima autoridad en el territorio, supervisaba la gestión económica general, mientras que organismos especializados se encargaban de la parte técnica y fiscal. El objetivo primordial de esta estructura era garantizar el cobro del quinto real, un impuesto equivalente al 20% de la producción, que debía ser recaudado antes de que cualquier particular pudiera disponer de sus beneficios. Este gravamen constituía el impuesto minería colonial más importante y su recaudación dependía de un estricto registro de cada fundición.
Las instituciones de supervisión y fiscalización
Para mitigar la evasión de impuestos y combatir el contrabando de metales preciosos virreinato, la administración colonial implementó una red de vigilancia compuesta por diversas figuras y oficinas que conformaban las instituciones de fiscalización minera colonial:
| Institución / Cargo | Función principal |
|---|---|
| Visitadores | Funcionarios encargados de inspeccionar las minas y verificar que la producción real coincidiera con los registros oficiales. |
| Alcaides y corregidores | Autoridades locales responsables de mantener el orden en las zonas mineras y asegurar el suministro logístico. |
| Cajas reales | Oficinas destinadas a la recepción, custodia y registro de los metales tras su proceso de fundición y purificación; las cajas reales minería virreinal centralizaban el cobro del quinto real y la contabilidad oficial. |
A pesar de la existencia de este aparato burocrático, la red de control enfrentaba desafíos constantes debido a la vasta extensión del territorio —desde Potosí hasta Huancavelica— y la complejidad de las operaciones. La distancia entre los centros productores y las autoridades virreinales dificultaba la supervisión directa y favorecía la discrecionalidad de los funcionarios locales.
Los dueños de las minas y la inversión de capital
Si bien la soberanía sobre el subsuelo era estatal, la ejecución de la actividad minera recaía en el sector privado. Los dueños de las minas eran mayoritariamente españoles o criollos que contaban con el capital necesario para asumir los altos riesgos de la industria, como la compra de mercurio para el beneficio de la plata por amalgamación. Esta inversión de capital colonial resultaba indispensable, pues la adquisición del azogue de Huancavelica y el montaje de infraestructura exigían desembolsos considerables que solo los grandes propietarios podían afrontar.
La inversión privada cubría aspectos críticos como:
- La adquisición de herramientas y maquinaria.
- La construcción de hornos y plantas de fundición.
- El financiamiento de la logística y el transporte.
En este sector existía una marcada división social: por un lado, los grandes propietarios, que gestionaban yacimientos masivos con estructuras organizadas y acceso preferente al mercurio; y por otro, los pequeños mineros, que operaban a menor escala, con recursos limitados y una mayor vulnerabilidad ante las fluctuaciones de los precios de los metales o los cambios en las normativas fiscales.
El sistema de explotación de la mano de obra
El control de la producción minera dependía directamente de la gestión del factor humano. La mano de obra fue el elemento más estricto y supervisado, bajo un sistema que combinaba trabajadores libres con regímenes de trabajo forzoso.
El mecanismo de organización laboral más determinante fue la mita minera. Este sistema, formalizado por el virrey Francisco de Toledo en la década de 1570, consistía en un servicio de trabajo rotativo que obligaba a las comunidades indígenas a destinar una parte de su población masculina para trabajar en las minas durante periodos establecidos. Aunque legalmente se presentaba como una obligación de servicio al Estado, en la práctica constituía una carga extremadamente pesada que servía como la base fundamental para sostener la producción a gran escala. La mita minera virreinato del Perú alcanzó su mayor dimensión en Potosí, donde llegaron a concurrir miles de mitayos anuales, y se complementó con trabajadores libres asalariados que recibían un jornal por sus labores.
Riesgos y limitaciones del modelo de control colonial
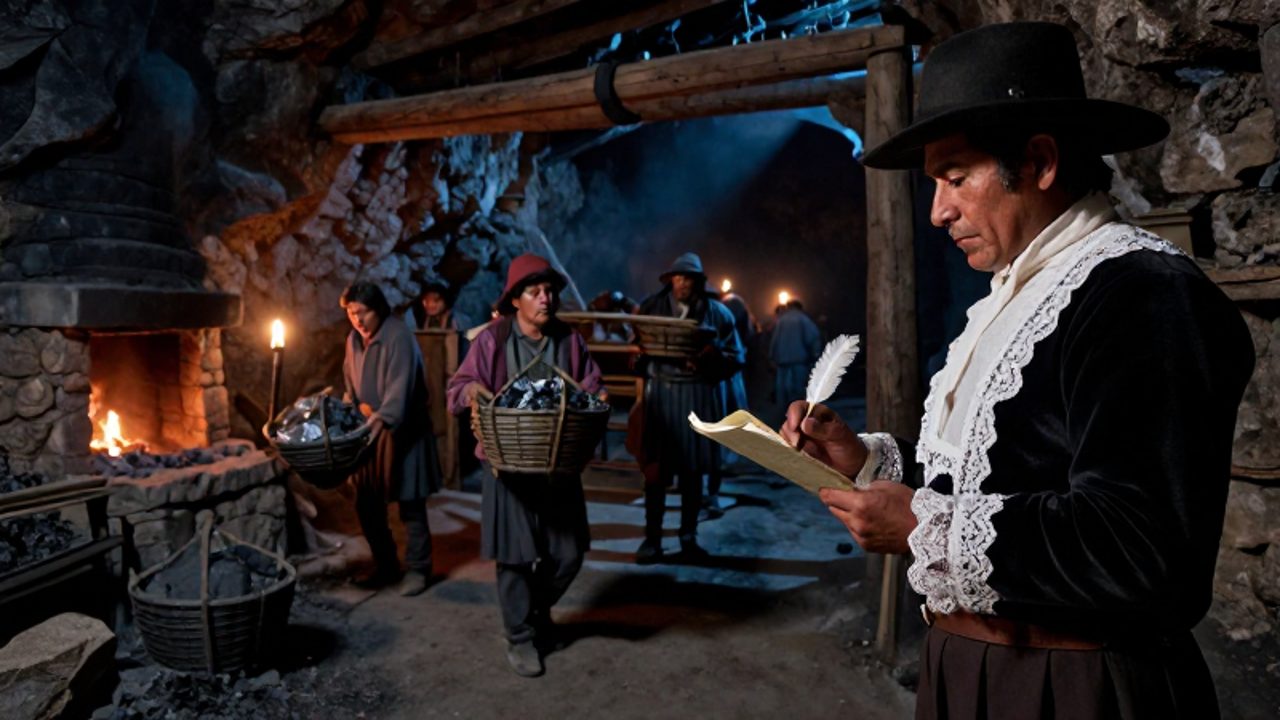
El complejo sistema de control minero no fue infalible. Diversos factores estructurales afectaban la estabilidad y la eficiencia de la recaudación:
- Contrabando: La dificultad para vigilar cada unidad de metal facilitaba el desvío de producción hacia mercados ilegales, evadiendo el pago de impuestos y alimentando redes de comercio no registrado que escapaban al control de las cajas reales.
- Corrupción administrativa: La burocracia permitía que ciertos funcionarios locales aceptaran sobornos para alterar los registros de extracción y favorecer a particulares; los visitadores minas Potosí y de otros centros fueron enviados periódicamente para auditar estas prácticas, aunque con resultados desiguales.
- Volatilidad de la producción: Los cambios en la disponibilidad de mano de obra indígena y las severas condiciones de trabajo provocaban crisis constantes que afectaban el ritmo de la extracción de metales.
Preguntas frecuentes sobre la minería virreinal
¿Quién era el principal beneficiario de la minería en el Perú?
La Corona Española era la principal beneficiaria mediante el cobro del quinto real, seguida por los grandes propietarios privados que poseían el capital para la explotación. La Casa de la Moneda control de metales complementaba este esquema al acuñar el metal registrado y verificar su ley.
¿Qué diferencia había entre el dueño de la mina y el trabajador?
El dueño era el inversor que poseía el derecho de explotación y el capital; el trabajador (como los mitayos) aportaba la fuerza física bajo sistemas de organización impuestos por el Estado.
¿Por qué era tan importante la mita minera?
Era esencial para garantizar una masa constante de trabajadores para las labores más peligrosas, asegurando que la producción no se detuviera por falta de mano de obra.
¿Cómo se aseguraba la Corona de recibir su parte del metal?
A través de un proceso de fiscalización que incluía oficinas de fundición controladas y la supervisión de funcionarios encargados de verificar el peso y la pureza de los metales, así como el registro obligatorio de cada operación en las cajas reales antes de su circulación.
Deja una respuesta
Entradas relacionadas